포춘 비즈니스 인사이트의 항체 약물 접합체 시장 개요 분석
시장 개요
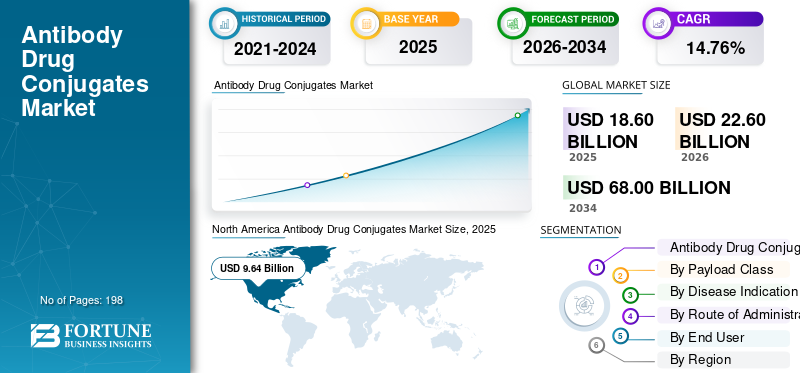
포춘 비즈니스 인사이트에 따르면, 전 세계 항체-약물 접합체(ADC) 시장은 2025년 186억 달러 규모였으며, 2026년 226억 달러에서 2034년 680억 달러로 성장하여 예측 기간 동안 연평균 14.76%의 성장률을 보일 것으로 예상됩니다. ADC는 단일클론 항체와 강력한 세포독성 약물을 결합하여 기존 화학요법보다 더욱 정밀하게 암세포를 표적 치료합니다. 이러한 성장은 고형암 및 혈액암 전반에 걸친 규제 승인 확대, 조기 치료 단계에서의 사용 증가, 그리고 주요 제약 회사들의 활발한 임상 개발에 기인합니다. 북미 지역은 2025년 51.83%의 시장 점유율로 시장을 선도할 것으로 전망됩니다.
주요 시장 동향
차세대 ADC 개발은 핵심 트렌드이며, 개발사들은 더욱 안정적인 링커, 부위 특이적 접합 방법, 더 높은 약물-항체 비율, 그리고 TROP2, CLDN6/9, CDH17, VEGF와 같은 새로운 항원을 표적으로 하는 이중 탑재체 설계에 주력하고 있습니다. 이러한 흐름 속에서 MediLink Therapeutics는 AACR 2025에서 두 가지 ADC 프로그램과 이중 탑재체 플랫폼에 대한 전임상 데이터를 발표할 예정입니다.
샘플 연구 보고서 PDF를 받으려면 다음 링크를 클릭하세요: https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/116146
주요 시장 동인
표적 항암 치료 및 바이오마커 기반 치료로의 광범위한 전환이 주요 성장 동력이며, HER2, TROP2, Nectin-4, CD30, 엽산 수용체 알파와 같은 검증된 표적에 대한 항체-약물 접합체(ADC) 개발이 증가하고 있습니다. 이러한 추세는 규제 승인 과정에서도 나타나고 있는데, 다트로웨이(DATROWAY)는 이전에 치료받은 EGFR 변이 비소세포폐암 환자를 대상으로 하는 최초의 TROP2 표적 치료제로 2025년 6월 미국 승인을 받았습니다.
시장 제약
높은 연구 개발 비용과 개발 위험은 여전히 중요한 제약 요인입니다. ADC 후보 물질은 상당한 투자 후에도 개발 후기에 안전성 또는 효능 문제로 실패할 수 있기 때문입니다. 이러한 위험성은 2025년 5월, 메르사나 테라퓨틱스가 지속적인 개발 압력 속에서 현금 보유 기간을 늘리기 위해 직원 수를 약 55% 감축한 사례에서 잘 드러납니다.
시장 기회
항암제 개발에 대한 투자 증가와 라이선스 계약, 인수, 전략적 파트너십이 이어지면서 ADC 파이프라인은 지속적으로 확장되고 있습니다. 예를 들어, 투불리스(Tubulis)는 2025년 10월 시리즈 C 투자 유치로 3억 6천만 달러를 확보하며 ADC 중심의 바이오 기술 플랫폼에 대한 투자자들의 높은 관심을 보여주었습니다. 그러나 ADC 생산에는 생체 접합 및 고효능 약물 취급 및 보관에 대한 전문 지식이 필요하고, 새로운 시설을 건설하고 인증받는 데 수년이 걸릴 수 있기 때문에, 특수 제조 시설의 부족은 지속적인 과제로 남아 있습니다.
세분화 분석
제품 또는 표적 계열별로 살펴보면, 엔허투(Enhertu)와 카드시라(Kadcyla)를 포함한 HER2 표적 항체-약물 접합체(ADC)가 2025년 가장 큰 시장 점유율을 차지할 것으로 예상되며, 엽산 수용체 알파(FRα) 표적 ADC는 연평균 27.09%의 성장률로 가장 빠르게 성장하는 부문입니다. 그 외 주목할 만한 표적 계열로는 넥틴-4(Nectin-4), TROP2, CD30, CD79b 표적 ADC가 있습니다. 페이로드 종류별로는 미세소관 억제제 ADC가 2025년 시장을 선도했으며 2026년에는 36.3%의 점유율을 유지할 것으로 예상됩니다. 토포이소머라제 I 억제제 ADC는 마이탄시노이드, DNA 손상 유발 및 기타 페이로드 종류와 함께 연평균 21.70%의 빠른 성장률을 보이고 있습니다. 질병 적응증별로는 유방암이 2025년에 가장 큰 비중을 차지했으며 2026년에는 39.0%의 점유율을 유지할 것으로 예상됩니다. 난소암은 연평균 28.76%의 성장률로 가장 빠르게 성장하는 적응증이며, 요로상피암, 림프종, 폐암, 위암 또한 중요한 적응증으로 자리매김하고 있습니다. 투여 경로별로는 정맥 투여가 2026년에 99.7%의 점유율로 가장 큰 비중을 차지할 것으로 예상되며, 기타 투여 경로는 연평균 26.19%의 성장률을 보이고 있습니다. 최종 사용자별로는 병원이 2025년에 가장 큰 비중을 차지했으며 2026년에는 51.9%의 점유율을 유지할 것으로 예상됩니다. 외래 주입 센터는 연평균 19.07%의 성장률로 가장 빠르게 성장하는 부문이며, 암 전문 센터와 대학병원 및 연구 병원도 함께 성장세를 보이고 있습니다.
지역 전망
북미는 2025년에 51.83%의 시장 점유율(96억 4천만 달러, 2024년 76억 5천만 달러에서 증가)로 시장을 선도했으며, 미국은 2026년에 106억 6천만 달러, 즉 전 세계 매출의 약 47.2%를 차지할 것으로 예상됩니다.
유럽은 연평균 13.95% 성장할 것으로 예상되며, 2026년에는 독일이 약 11억 1천만 달러(전 세계 매출의 약 4.9%), 영국이 약 6억 9천만 달러(약 3.0%)를 차지할 것으로 전망됩니다.
아시아 태평양 지역은 지역 전반에 걸쳐 종양학 치료 접근성이 확대됨에 따라 2026년에는 47억 4천만 달러 규모로 성장할 것으로 예상되며, 일본과 중국은 각각 약 15억 4천만 달러(약 6.8%), 인도는 약 2억 5천만 달러(약 1.1%)로 추산됩니다.
라틴 아메리카 시장은 2026년에 약 8억 7천만 달러 규모로 예상되며, 상대적으로 성장 속도가 느릴 것으로 전망됩니다. 반면 GCC 지역은 약 2억 1천만 달러 규모(전 세계 매출의 약 0.9%)로 예상됩니다.
궁금한 사항이 있으시면 전문가에게 문의하세요: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/116146
경쟁 환경
시장은 Daiichi Sankyo, AstraZeneca, Pfizer, Gilead Sciences, F. Hoffmann-La Roche, AbbVie, GSK, RemeGen, Astellas Pharma 및 Jiangsu Hengrui Pharmaceuticals가 주도하는 반통합 상태입니다.
2026년 4월, 길리어드는 투불리스를 인수하기로 합의하여 NaPi2b를 표적으로 하는 ADC인 TUB-040을 자사 파이프라인에 추가했으며, 같은 달 일라이 릴리는 이중 페이로드 ADC 개발업체인 크로스브리지 바이오를 인수하기로 합의했습니다.
2025년 10월, GSK는 신디비아로부터 ADC 프로그램에 대한 전 세계 판권을 인수했으며, 베링거인겔하임과 에임디바이오는 새로운 ADC에 대한 전 세계 라이선스 계약을 체결했습니다.
2025년 4월, 화이자는 ASCO 2025에서 베도틴 ADC 데이터를 발표했고, 2024년 5월에는 아스트라제네카가 싱가포르에 15억 달러 규모의 ADC 제조 시설을 발표했는데, 이는 해당 분야 전반에 걸친 지속적인 생산 능력 투자를 반영합니다.
일본 시장을 이끄는 요인은 무엇일까요? 최신 항체 약물 접합체 시장 분석 정보를 확인하세요.